


2026年11月4日、財務省の財政制度等審議会(財政制度分科会)が「社会保障」をテーマに開かれました。翌日の報道は「美容医療を行う医療機関から、医師・看護師の人数に応じた負担金を集める」という案を大きく取り上げましたが、配付資料は130ページを超える分量があり、歯科医院の経営に効いてきそうな論点がほかにもいくつも含まれています。
財政審の資料は、年末にまとめられる「建議」を通じて翌年度の予算編成や、その先の診療報酬改定の議論の出発点になります。今回の資料は、令和9年度(2027年度)予算編成に向けた「秋の建議」の土台です。ここに書かれた方向性が、数年かけて制度に落ちてくることは珍しくありません。
本記事では、歯科医院専門の経営コンサルティング「シカラボ」(株式会社AMI)が、この資料を院長・事務長の目線で読み、歯科医院に関係しそうな6つの論点と、今の時点で備えておきたいことを整理します。
この記事でわかること:
- 財政審「社会保障」資料(2026年11月4日)の中で、歯科医院の経営に関係しそうな6つの論点
- 自費診療・経営情報の報告・開業規制・高齢者の窓口負担が、歯科にどう波及しうるか
- 制度が決まる前に、歯科医院が今から手を付けておきたい3つのこと
そもそも財政審の資料は、歯科医院にどう関係するのか
財政審は「財務省側の考え方」を示す場
財政制度等審議会は、財務大臣の諮問機関です。社会保障をテーマにした回では、医療・介護・年金などについて「予算をどう抑えるか」「制度をどう持続させるか」という財務省側の考え方が、資料の形で示されます。
ここで示されるのは、あくまで財務省の提言です。厚生労働省や日本医師会・日本歯科医師会などの意見とすり合わせが行われ、そのまま制度になるわけではありません。一方で、財政審で示された方向性が、数年後の制度改正や報酬改定で形を変えて実現することも多く、医療機関の経営者にとっては「数年先の前提」を知る材料になります。
建議 → 骨太方針 → 報酬改定という流れ
おおまかな流れは次のとおりです。
- 財政審で論点ごとの資料が示される(今回の11月4日の回)
- 年末に「建議」として意見がまとめられ、翌年度の予算編成に反映される
- 翌年の「骨太方針」(経済財政運営と改革の基本方針)に方向性が書き込まれる
- 厚生労働省の審議会での議論を経て、診療報酬改定や制度改正として形になる
実際、今回の資料でも、高齢者の窓口負担については「骨太方針2026」(2026年7月21日閣議決定)の記載が引用されており、すでに政府全体の方針として動き始めている論点もあります。
資料に歯科を名指しした提言はない。だからこそ「読み替え」が必要
今回の資料には、歯科を名指しした提言はほとんどありません。「歯科」という言葉が出てくるのは、統計の出所や、生活保護の医療扶助の説明(選定療養の例として「歯科の金合金等」「金属床総義歯」など)くらいです。
ただし、自由診療への負担、経営情報の報告、診療所の開業規制、高齢者の窓口負担、報酬体系の見直しといった提言は、医療機関全体にかかるものです。歯科は医科と同じ保険制度の中にあり、医科で始まった仕組みが数年遅れで歯科に広がることもあります。本記事は「医療全体への提言を、歯科医院の経営の目線で読むとどうなるか」という読み方で整理しています。
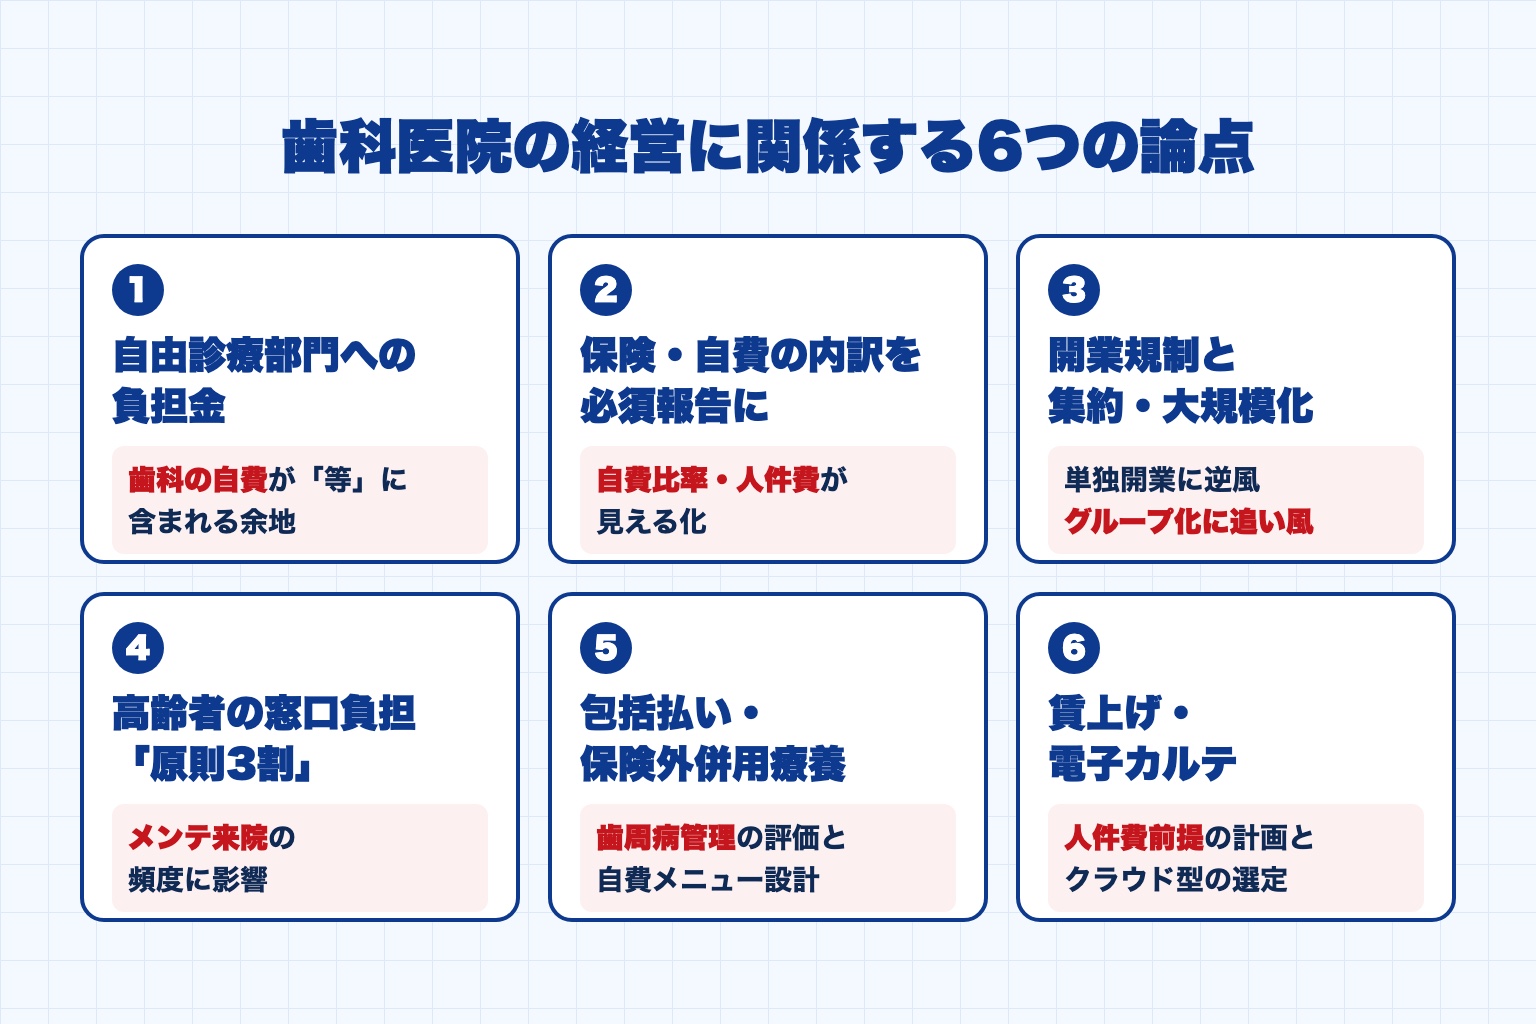
| 論点 | 資料の提言(要旨) | 歯科医院への主な影響 |
|---|---|---|
| ①自由診療部門への負担金 | 美容医療等の自由診療部門に、医師・看護師の数等に応じた負担を求める | 歯科の自費が「等」に含まれる余地 |
| ②経営情報の報告の精緻化 | 保険・自費の収益内訳、職種別給与・人数の報告を必須化 | 自費比率・人件費が当局に見える形に |
| ③開業規制と集約・大規模化 | 自由開業制を前提にしない需給調整、外来機能の統合 | 小規模単独の開業に逆風、グループ化に追い風 |
| ④高齢者の窓口負担 | 年齢によらず「原則3割」、外来特例の廃止 | 高齢患者の来院頻度・自費への反応 |
| ⑤包括払い・保険外併用療養 | 出来高から包括・アウトカム評価へ、保険外併用療養の拡大 | 歯周病管理の評価、自費メニュー設計 |
| ⑥改定率・電子カルテ | ベア3.2%の賃上げ対応、クラウド型電子カルテへの集約 | 人件費前提の収支計画、システム更新の選定 |
論点1:自由診療部門への負担金——歯科の自費は「等」に含まれるのか
資料の書きぶりは「美容医療」に限定していない
報道では「美容医療への負担金」と紹介されましたが、資料(スライド54)の書きぶりは「美容医療等の一定の自由診療部門」です。
資料の論理はこうです。医師・看護師の養成には多額の公費が投じられている(教育に要する公費の試算例として、医師1人あたり国立で約3,000万円、私立で約2,400万円/6年)。さらに臨床経験を積む過程では保険診療部門の人的リソースも使われている。こうして定員管理のもとで養成された希少な人材を、美容医療等の自由診療部門も利用している。だから自由診療部門にも、利用する医師・看護師の数等に応じた負担を求めてはどうか——という提案です。
仕組みとしては、2025年の改正医療法で美容医療を行う医療機関などに課された都道府県知事への定期報告の仕組みを使い、医師・看護師等の人数を報告の対象に加え、その人数に応じた「医療人材確保負担金(仮称)」を「医療人材確保基金(仮称)」に納めるスキームの一例が図で示されています。集めたお金は、地域で働く医師・看護師等の養成・確保に使うという想定です。
自費由来の合併症は保険給付の対象外に、という踏み込み
同じスライドの注書きでは、美容医療等に由来する合併症に保険給付を充てることは「疾病リスク分散という保険原理と整合しない」として、給付対象外と明確化したうえで、事前に集めた負担金を診療費に充てることも検討すべきではないか、と踏み込んでいます。
歯科への含意は3つ
歯科医院の経営に引き寄せると、次の3点が読み取れます。
- 「美容医療等」「一定の自由診療部門」という括り方なので、歯科の自費(矯正・インプラント・ホワイトニング・審美補綴など)が対象に広がる余地は残されている。今回の主眼は医科の美容医療ですが、「どこまでを対象にするか」の線引きの議論はこれから始まります
- 歯科医師・歯科衛生士の養成にも公費は投じられており、「公費で育てた人材を自費に使うなら応分の負担を」という論理は歯科にもそのまま当てはまりうる
- 自費由来の合併症を保険給付の対象外にするという発想は、インプラント周囲炎や矯正治療後のトラブルの扱いに波及する可能性がある
今すぐ何かが変わるわけではありません。ただ、自費比率の高い医院ほど、この議論の行方は追っておく必要があります。自費の価値を患者にきちんと説明し、納得して選ばれている状態をつくっておくことは、どんな制度になっても医院の強みになります。
自費の価格設定の考え方は「歯科コンサルが考える、開業時の自費設定と開業後の自費変更」でも解説しています。
論点2:保険と自費の内訳が「必須報告」に——経営情報の見える化
MCDBの報告項目を増やす方向
医療法人の経営情報のデータベース(MCDB)の精緻化は、歯科の医療法人に直接かかわる論点です。資料(スライド56)は、2026年度診療報酬改定でMCDBのデータ分析に基づいて施設類型ごとにきめ細かな対応ができたことを「今後の報酬改定のモデルケース」と評価したうえで、次の改定に向けて報告項目を増やすべきだとしています。
具体的には次の3点です。
- 医業収益のうち保険診療・自由診療の内訳の記載を必須化し、診療材料費などの主要な費用項目も保険診療・自由診療の用途別に区分する
- 職員の職種別の給与・人数の提出を義務化し、病院長/役員/役員以外の職員に細分化する
- 一般診療所の経営実態を正確に把握するため、個人立など医療法人以外の設置主体の経営情報の把握も検討する
資料が引用している令和8年度予算の大臣折衝事項では、職種別の給与・人数の報告の義務化を含めて「令和8年中に必要な見直しについて結論を得る」とされています。
歯科医院にとっての意味
歯科医院から見ると、自費比率と職種別の人件費が、当局に見える形になっていくということです。論点1の「自由診療部門への負担金」と組み合わせると、自費収益の規模を把握する基盤が先に整う構図になります。
経営情報の見える化は「必要な賃上げをきめ細かく行うため」という建前で進みますが、同じデータは負担のあり方の議論にも使われえます。個人立の診療所が多い歯科でも、医療法人以外への把握の拡大は無関係ではありません。
今のうちに整えておきたい「科目の分け方」
実務上は、保険と自費の収益・費用を日常的に分けて管理できている医院と、そうでない医院とで、報告の手間にも、経営判断のスピードにも差がつきます。
- 収益を保険・自費に分けて月次で把握できているか
- 技工料・材料費を保険用・自費用に分けて計上できているか
- 歯科医師・歯科衛生士・歯科助手・受付など、職種ごとの人件費と人数を整理できているか
顧問税理士とも相談しながら、今のうちに科目の分け方を整えておく価値があります。保険と自費を分けた数字は、報告のためだけでなく、自費メニューの採算や人員配置を考えるうえでも経営の土台になります。
論点3:自由開業制への規制と、診療所の集約・大規模化
「診療所は多すぎて小さすぎる」という問題意識
資料は診療所について、二つのことを言っています。
一つめ(スライド51)は「多すぎて小さすぎる」という指摘です。全国で既に10万施設を超える診療所は、人口減少で外来需要が減っていくことが明らかなのに増え続けている。1診療所あたりの平均従事者数は各職種1〜2名程度と非常に小規模で、受付・事務・IT・検査などの機能が施設ごとに散らばり、設備やシステムへの投資が重複している。だから、地域単位での外来機能の統合・大規模化や、医療機器の共同利用を進める必要がある——という結論です。
新規開業だけでなく、既存の医療機関も含めた需給調整へ
二つめ(スライド52)は「自由開業制を前提にした偏在対策では足りない」という指摘です。2025年の医療法等改正で、外来医師過多区域の無床診療所に事前届出・要請・勧告・公表といった対応が導入されましたが、資料はこれを「対象は新規開業に限られ、手法も(中略)未だ不十分」と評価しています。
そのうえで、ドイツやフランスの診療科別・地域別の定員制を参考に、外来医師多数区域での保険医の新規参入に一定の制限を設けることはもとより、既存の保険医療機関も含めて需給調整を行う仕組みを創設すべき、と提言しています。
歯科に波及するとしたら
現行の外来医師過多区域の仕組みは医科のもので、歯科は対象になっていません。ただし、歯科は都市部への集中と小規模分散が医科以上に目立つ分野で、同じ論法が当てはまりやすいと考えられます。
薬局について資料は、2026年度改定で導入された都市部の新規薬局への減算の効果を検証し、効果が不十分なら「量的規制も含め検討し得る」というステップを示しています(スライド57)。医科→薬局→歯科と、順に同じ考え方が広がっていく可能性は意識しておきたいところです。
一方で、「集約・大規模化」の方向性は、複数医院を束ねる医療法人や、事業承継によるグループ化には追い風です。小規模分散を是とする政策ではなくなりつつある、という点は、分院展開・承継・売却などの経営判断の前提として押さえておきたいポイントです。承継や売却の進め方は「歯科医院売却の手法、流れ、上手くいく法人の5つの共通点」で解説しています。
論点4:高齢患者の窓口負担「原則3割」と外来特例の廃止
資料が示した方向性
歯科の外来は高齢の患者さんの比率が高く、メンテナンスの中心を担っているのもこの層です。資料(スライド23〜31)は、高齢者の窓口負担についてかなり踏み込んだ方向を示しています。
- 低所得者等の必要な受診が確保されるよう配慮することを前提に、窓口負担は年齢によらず「原則3割」を目指し、着実に引き上げていく
- 70歳以上にのみ適用される高額療養費の「外来特例」は、高額療養費制度本体に重層的なセーフティネットがあることも踏まえ、廃止すべき
- 後期高齢者だけでなく前期高齢者も含めて金融所得等の勘案を進め、マイナンバー制度を活用した資産の勘案についても、具体的な検討を工程表に位置づける
骨太方針2026にも、70歳以上の窓口負担について、現役世代との間で年齢によらない公平な応能負担を実現する観点から見直しを行い、そのための改革工程表を2026年末までに策定すると書かれています。年内に具体的な案が出てくる見込みの論点です。
根拠として示された研究
資料は根拠として、自己負担割合が下がると外来の医療費は増えるが健康改善には必ずしもつながらない、自己負担割合の1割から2割への引上げは健康状態を悪化させずに受診時の支出を抑える、といった先行研究を紹介しています。資料自身も「これらの研究結果が全てではない」と断ったうえで、参考になりうるという位置づけです。
歯科医院への影響は「受診行動」
窓口負担が上がると、患者さんの受診行動が変わります。歯科医院で起こりうるのは、次のような変化です。
- メンテナンスの間隔が延びる、来院の頻度が下がる
- 「痛くなってから行けばいい」と考える患者さんが増える
- 自費の提案への反応が鈍くなる
逆に言えば、「負担が増えても通い続けたい」と思ってもらえる医院づくりが、これまで以上に経営上の差になります。予防の価値をわかりやすく伝えること、リコールの仕組みを整えること、患者さんとの関係性を深めることは、窓口負担の見直しに備える一番の対策です。メンテナンスの組み立て方は「歯科経営における最適なメンテナンス時間は」もあわせてご覧ください。
論点5:包括払いへの転換と、保険外併用療養の拡大
「量の競争」から「質の競争」へ
報酬体系の根本にかかわる提言が二つあります。
一つは「量の競争」から「質の競争」へ、という方向性です(スライド49)。資料は、「出来高払い」から「包括払い」に転換し、アウトカム評価と包括払い化を一体的に進めるべきだとしています。特に慢性疾患のケアでは、「検査や受診の回数などの医療提供の量ではなく、患者の生活の質(QOL)の維持・向上というアウトカムでの評価こそが望ましい」という考え方です。
歯周病の管理は「慢性疾患の継続管理」そのもの
歯科でいえば、歯周病の管理やメンテナンスはまさに慢性疾患の継続管理です。今回の提言は医科の外来を念頭に置いたものですが、将来、歯科の管理料や算定要件も同じ方向で見直される可能性はあります。
「来院回数を積み上げて算定する」モデルから、「結果で評価される」モデルへの移行を想定するなら、歯周ポケットの深さや出血の有無など口腔内の状態を継続的に記録し、改善を示せる体制をつくっておくことは中長期の備えになります。こうした記録は、患者さんに予防の効果を実感してもらう材料にもなり、論点4への対策とも重なります。
保険外併用療養費制度と民間保険の活用
もう一つは、保険外併用療養費制度と民間保険の活用です(スライド45)。資料は、高額なものや費用対効果が優れないものについて、保険収載の可否とあわせて「保険外併用療養費制度の柔軟な活用・拡大や、民間保険の活用の具体的な検討」を進めるべきとしています。
文脈は主に高額な医薬品ですが、歯科はすでに「歯科の金合金等」「金属床総義歯」などが選定療養として制度化されている分野です(資料の生活保護のパートでも、選定療養の種類として挙げられています)。選定療養の対象の拡大や、自費診療をカバーする民間保険の後押しが進めば、歯科医院の自費メニューの設計や、保険と自費の組み合わせ方にも影響が出てきます。
論点6:診療報酬改定率・賃上げ・電子カルテ
令和8年度改定の数字と賃上げ
足元の数字も確認しておきます。資料(スライド8)によると、令和8年度の診療報酬改定は改定率3.09%で、令和8年度2.41%、令和9年度3.77%と2段階で定められています。中身は、医療従事者のベア3.2%(看護補助者・事務職員は上乗せ)を実現する賃上げ対応と、施設類型ごとの費用構造を踏まえた物価対応がセットです。
歯科医院も、この賃上げの流れの中にあります。人件費が上がり続けることを前提にした収支計画が必要です。2026年度改定の歯科の変更点は「歯科の保険改定2026|院長向け 算定・施設基準の変更点と経営への影響」で整理しています。
電子カルテはクラウド型に集約、2030年が区切り
医療DXについては、電子カルテの方向性がはっきり示されました(スライド58)。
- オンプレミス型の電子カルテは、政府の医療DXサービスと接続しにくく、ネットワーク構成が複雑でサイバー対策にも脆弱だとして、今後はクラウドネイティブ型での普及を進めるべき
- 診療所は、導入済みならシステム更新時に、未導入なら導入時に、クラウドネイティブ型に絞って集中的に支援する
- 支援を行う場合も期限を2030年と明確に区切り、それ以降はクラウドネイティブ型の利用を原則とする。スケジュール案では、2030年以降は利用を保険診療の指定要件とすることも視野に、未利用は報酬の減算も検討するとしている
- 補助金で導入を支援する場合、導入後の報酬上の加算は「二重支援」となるため廃止すべき
レセコンや電子カルテの更新時期が近い医院は、クラウド型を前提に選定しておくのが安全です。また、導入後の加算をあてにした投資判断は、見直される可能性があることを踏まえて慎重に考えた方がよいでしょう。
歯科医院が今から備えたい3つのこと
財政審の方向性は一貫している
財政審の資料は「財務省の希望」であり、そのまま制度になるわけではありません。厚労省や日本医師会・日本歯科医師会との調整を経て、建議→骨太方針→改定という流れで数年かけて形になります。
それでも、方向性は一貫しています。小規模分散から集約へ、出来高からアウトカムへ、年齢から負担能力へ、そして自由診療にも応分の負担を。この流れを前提に、歯科医院が今の時点で手を付けられることを3つにまとめました。
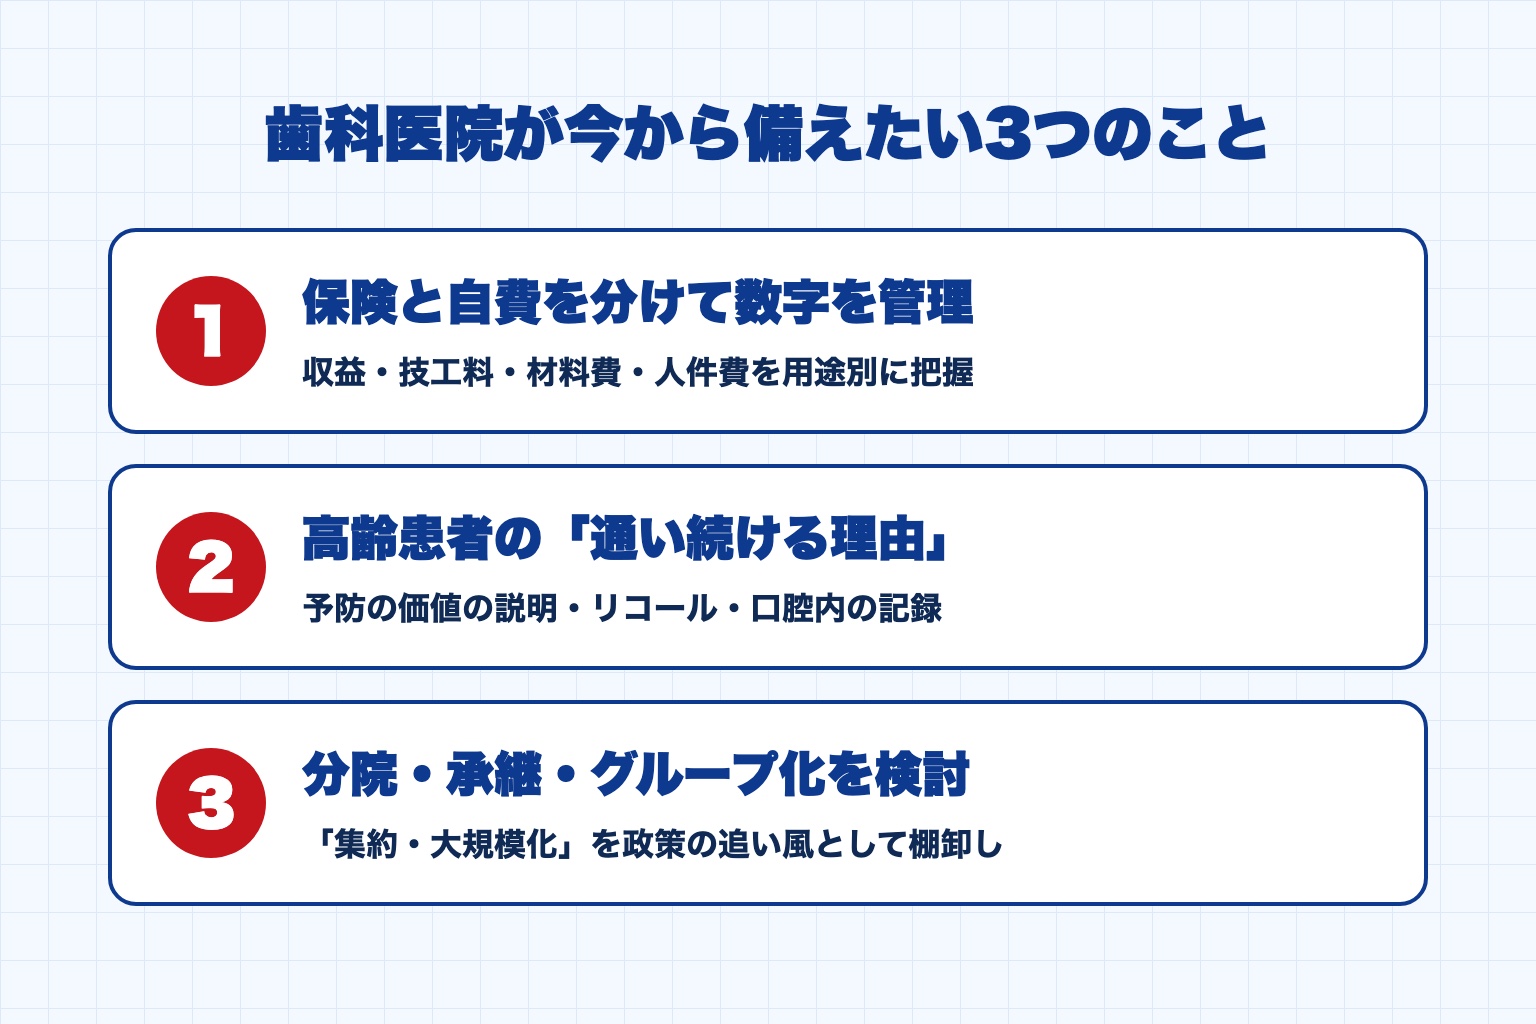
1. 保険と自費を分けた数字の管理を整える
収益だけでなく、技工料・材料費・人件費も保険・自費の用途別に把握できるようにしておきます。MCDBの報告項目の拡大に備えられるだけでなく、自由診療部門への負担の議論が具体化したときに、自院への影響をすぐに試算できます。自費メニューごとの採算を見直すきっかけにもなります。
2. 高齢患者さんの「通い続ける理由」をつくる
メンテナンスの価値をわかりやすく伝えること、リコールの仕組みを整えること、口腔内の状態を継続的に記録して改善を一緒に確認することです。窓口負担の引上げで受診控えが起きても選ばれ続ける医院になることは、将来のアウトカム評価への備えにもなります。
3. 分院展開・承継・グループ化を、政策の追い風として検討する
「集約・大規模化」は、財務省がはっきりと推している方向です。小規模な単独医院での自由な開業は、これから規制の議論の対象になっていく側にあります。分院展開や事業承継、グループへの参加・売却といった選択肢を、中長期の経営計画の中で一度棚卸ししておくと、制度が動いたときに慌てずに済みます。
まとめ:数年先の「前提」を知って、今の経営判断に生かす
2026年11月4日の財政審「社会保障」資料から、歯科医院の経営に関係しそうな論点を整理しました。
- 自由診療部門への負担金は「美容医療等」という括りで、歯科の自費が対象に広がる余地がある
- MCDBの精緻化で、保険・自費の内訳や職種別の人件費が見える形になっていく
- 自由開業制を前提にしない需給調整と、診療所の集約・大規模化が提言された
- 高齢者の窓口負担は「原則3割」を目指し、年内に改革工程表が策定される見込み
- 出来高から包括・アウトカム評価へ、保険外併用療養の拡大も検討課題に
- 賃上げを前提にした収支計画と、クラウド型電子カルテを前提にしたシステム選定が必要
どれも今日明日に制度が変わる話ではありません。ただ、数年先の前提が見えている今のうちに準備した医院と、決まってから慌てて対応する医院とでは、選べる打ち手の幅が大きく変わります。年末の建議、来年の骨太方針、そして次の診療報酬改定と、この議論がどう動くかは引き続き追っていきます。
出典:
財務省 財政制度等審議会 財政制度分科会(2026年11月4日開催)資料「社会保障」
※本文中の「スライド○」は、同資料のスライド右上の番号です。
※各論点の歯科医院への影響は筆者の見立てであり、今後の議論で変わる可能性があります。